一、医保状态确认:已成功纳入国家医保目录
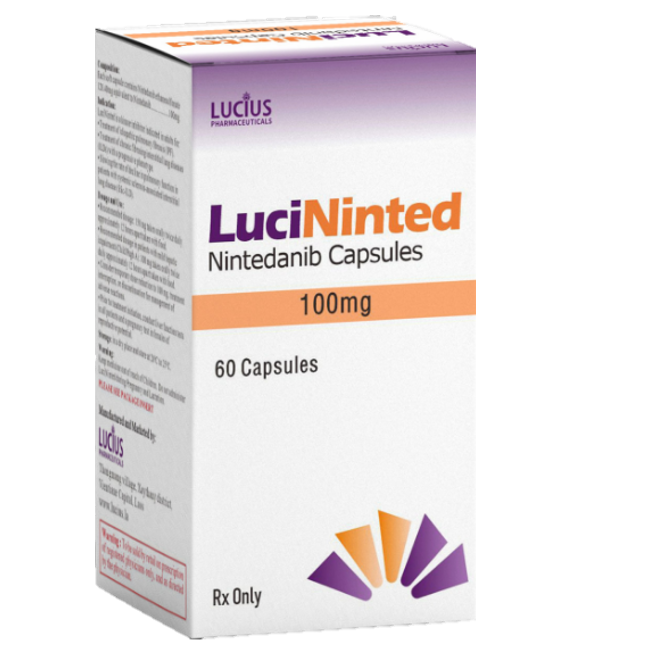
对于广大特发性肺纤维化(IPF)以及其他进展性纤维化性间质性肺疾病患者而言,一个最重要的问题是尼达尼布(Nintedanib),商品名维加特,是否能够医保报销。答案是肯定的。尼达尼布(包括其原研药和国产仿制药)已经成功被纳入国家基本医疗保险药品目录。这一里程碑式的决策,标志着这一能够延缓肺功能下降、减少急性加重风险的抗纤维化“王牌”药物,不再是许多家庭遥不可及的“天价药”。它极大地提高了创新药物的可及性,让更多患者能够负担得起长期、规范的治疗。
二、详细报销条件:必须满足的适应症与用药前提
尼达尼布的医保报销并非无条件适用于所有患者,其使用有严格的报销限定范围。根据国家医保局发布的药品目录,报销条件通常包括:1)用于治疗特发性肺纤维化(IPF);2)用于治疗系统性硬化病相关间质性肺疾病(SSc-ILD);3)用于治疗其他具有进行性表型的慢性纤维化性间质性肺疾病。此外,患者需要在三级医院或具有相应诊疗能力的专科医生诊断并开具处方,通常需要提供高分辨率CT(HRCT)等影像学证据和肺功能检查(FVC)结果,以证明疾病的纤维化进展性。部分地区可能还要求一线治疗(如吡非尼酮)不耐受或无效。因此,患者在申请报销前,务必咨询就诊医院的医保办公室,明确具体的审批流程和所需材料。
三、报销比例与个人自付分析:区域与医保类型差异
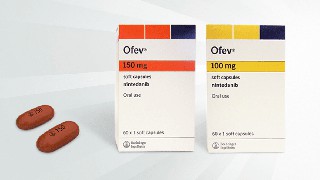
尼达尼布作为乙类药品,其报销比例遵循“个人先自付一定比例,剩余部分按比例报销”的原则。然而,最终的实际自付比例因地区、医保类型和医院等级而异。例如,北京市职工医保参保人员在三甲医院使用尼达尼布,可能需要先自付10%(乙类自付),剩余的90%进入医保报销范围。再根据职工医保在三甲医院的报销比例(如85%)计算,医保支付约76.5%,个人总共自付约23.5%。如果尼达尼布每盒的价格为4000多元,个人自付约940元。而在某些地区,如果乙类自付比例为20%,居民医保报销比例仅为70%,那么个人自付比例约为1 - (80% * 70%) = 44%,自付金额约为1760元。由此可见,经济发达地区、职工医保患者的实际负担要远低于欠发达地区和居民医保患者。
四、患者实际负担案例与费用构成
为了更直观地说明,我们假设一位使用职工医保的上海患者。上海职工医保在三甲医院的报销比例较高,且设有门诊大病待遇。该患者每月需使用2盒尼达尼布(常见规格100mg*30粒/盒,或150mg*30粒/盒,价格约4000多元/盒),月治疗总费用约8000-9000元。经过医保报销和门诊大病统筹后,其个人每月现金自付金额可能降至1500-2500元左右。相比之下,在没有医保报销的时代,患者每月需要全额自付近万元,一年的费用高达十万元以上。医保介入后,患者的年自付费用可能降至2-3万元,极大地减轻了经济压力。对于低保或特困家庭,通过医疗救助等渠道,自付部分还可能进一步减免。
五、国产仿制药与带量采购对价格的影响
除了医保报销,国产仿制药的上市和国家药品集中带量采购(“集采”)政策也在深刻影响着患者的实际负担。目前,已有多个国产尼达尼布仿制药获批上市,并参与了部分省份的集采。集采后,尼达尼布的价格出现了断崖式下降,从原研药的每盒数千元降至每盒数百元。例如,在第五批国家药品集采中,有企业的尼达尼布软胶囊中选,价格降幅超过90%。这意味着,即使在没有医保的情况下,部分患者也能通过集采渠道购买到价格非常低廉的药品。当然,集采药品主要供应于公立医院,且需要符合医院的用药目录。未来,随着集采政策的推广和更多仿制药进入市场,患者的实际经济负担有望进一步降低。
六、总结与患者行动指南
综上所述,尼达尼布(伊络达)已进入国家医保,这是不争的事实。其报销条件明确,主要针对符合条件的纤维化性间质性肺疾病。实际自付比例因地区和个人医保类型差异较大,从百分之二十几到百分之四十几不等。患者应主动采取以下行动:第一,到就诊医院的医保办公室或药房,咨询本院尼达尼布的具体报销政策和自付比例。第二,确认自己是否符合医保报销的适应症条件,并准备好相关病历和检测报告。第三,关注当地是否有门诊慢特病或大病保险政策,可以进一步降低自付金额。第四,向医生咨询医院是否有集采的国产尼达尼布,其价格可能更为低廉。通过多渠道了解信息,患者完全可以制定出经济上可承受、疗效上有保障的治疗方案。
关键词标签:
尼达尼布 伊络达 Nintedanib 医保报销 报销条件 特发性肺纤维化
参考资料链接:
https://www.mayoclinic.org/drugs-supplements/nintedanib-oral-route/description/drg-20075062
免责声明: 本文仅作医药知识科普,不构成诊疗建议。用药请遵医嘱,具体以医生处方及最新版药品说明书为准。
 扫码


微信扫码◀

免费咨询电话


400-001-9769
北京市经济技术开发区科创十三街99号33幢D栋七层703室

药品医疗器械网络信息服务备案编号:(京)网药械信息备字(2025)第 00384 号
任何关于疾病和药品的信息仅供参考,不能代替专业医生药师的意见。
Copyright © 2022 www.yaodey.com All Rights Reserved. 药得 版权所有
药品医疗器械网络信息服务备案:(京)网药械信息备字(2025)第00384号 京ICP备15058342号-71


 疾病药品类目导航