
吉瑞替尼是FLT3突变阳性复发/难治性急性髓系白血病患者的重要靶向药物。明确其说明书核心要点、医保目录状态、各地报销差异以及商业保险的覆盖情况,有助于患者全面了解用药的经济和政策环境。
1、吉瑞替尼的说明书核心要点
根据药品说明书,吉瑞替尼适应症为FLT3突变阳性的复发或难治性急性髓系白血病(AML)成人患者。标准推荐剂量为每日一次口服120mg,持续治疗直至疾病进展或出现不可耐受的毒性。用药前需通过PCR或二代测序检测确认患者骨髓或外周血中存在FLT3突变(包括ITD和TKD)。吉瑞替尼的常见不良反应包括肝功能异常、腹泻、疲劳、发热性中性粒细胞减少和肌痛。用药期间需每周监测血常规和肝功能,前两个治疗周期每两周复查心电图。与强CYP3A4抑制剂(如泊沙康唑、伏立康唑)合用时,需谨慎监测并考虑调整剂量。
2、医保目录情况
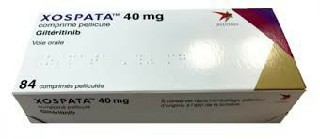
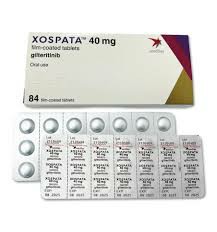
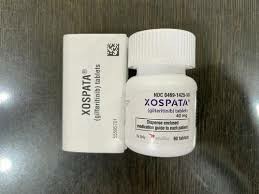
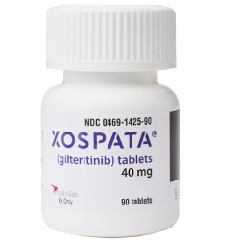
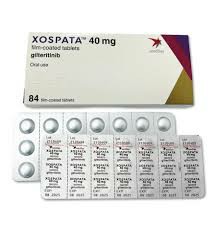
吉瑞替尼目前在国内已经上市,但尚未被纳入国家医保目录。这意味着患者在医院药房购买该药时需要全额自费,无法享受医保统筹基金支付。吉瑞替尼最新的价格约在2万多元人民币一盒(40mg*90片)。对于大多数患者而言,每月数万元的药费构成了较为沉重的经济负担。目前,该药的医保准入工作尚未完成,未来是否会纳入医保尚不确定,患者需关注国家医保谈判的进展。
3、各地报销差异盘点
由于吉瑞替尼尚未纳入国家医保目录,国内各省市均无法通过基本医保进行报销。在少数地区,若患者符合特定条件(如纳入地方大病保险或特殊药品专项救助范围),可能获得一定的财政补贴或医疗救助,但这类情况较为罕见且覆盖范围有限。各地对未纳入医保的高值药品的政策差异主要体现在地方补充医疗保险、大病保险的报销范围以及医疗救助的力度上,但这些政策通常不覆盖非医保目录药品。因此,目前国内尚无统一的“报销差异”——绝大多数地区的患者均需自费。
4、商业保险能不能报
商业保险对吉瑞替尼的覆盖情况因保险产品类型和条款而异。部分高端医疗保险产品可能将吉瑞替尼纳入其保障范围,尤其是针对恶性肿瘤特药的保险计划。但大多数普通医疗险通常仅覆盖医保目录内的药品或特定清单内的药品,对于吉瑞替尼这类非医保目录药物,是否可报销需仔细阅读保险合同条款。患者在实际操作中,应先向保险公司客服咨询确认,并保留购药发票和处方,以备理赔之需。需要注意的是,部分商保产品可能存在免赔额、报销比例上限和适应症限制,需逐条核对。
5、海外版本的替代选择
对于自费压力较大且无法获得商保覆盖的患者,可考虑老挝版吉瑞替尼仿制药,40mg*90片规格的最新售价约在两千多元人民币,其药物成分与原研药基本一致。在选择仿制药时,应通过正规渠道购买,并确保药品已获得老挝卫生部的批准。
关键词标签:
吉瑞替尼 适加坦 FLT3抑制剂 AML 医保目录 报销差异 商业保险 仿制药
参考资料链接:
https://www.fda.gov/drugs/resources-information-approved-drugs/fda-gilteritinib-acute-myeloid-leukemia
免责声明: 本文仅作医药知识科普,不构成诊疗建议。用药请遵医嘱,具体以医生处方及最新版药品说明书为准。
 扫码


微信扫码◀

免费咨询电话

400-001-9769
北京市经济技术开发区科创十三街99号33幢D栋七层703室

药品医疗器械网络信息服务备案编号:(京)网药械信息备字(2025)第 00384 号
任何关于疾病和药品的信息仅供参考,不能代替专业医生药师的意见。
Copyright © 2022 www.yaodey.com All Rights Reserved. 药得 版权所有
药品医疗器械网络信息服务备案:(京)网药械信息备字(2025)第00384号 京ICP备15058342号-71


 疾病药品类目导航

